

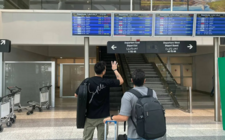

كل شاب يغادر لبنان في بداية حياته المهنية لا يغادر بوصفه فردًا فقط؛ إنه يخرج من دورة العمل والإنتاج والاشتراكات والضرائب، فيما تبقى في الداخل سنوات من التقاعد والرعاية والحماية الاجتماعية التي تحتاج إلى اقتصاد قادر على تمويلها.
هناك مفارقة قاسية في لبنان: الدولة تحتاج إلى شبابها اليوم كي يمولوا اقتصاد الغد، لكن جزءًا متزايدًا من هؤلاء يبني حياته المهنية خارج البلاد. وفي الوقت نفسه، يحتاج البلد إلى نظام تقاعد وحماية اجتماعية أكثر صلابة مع تقدم سكانه في العمر.
هنا تلتقي قضيتان تبدوان منفصلتين للوهلة الأولى: الهجرة والتقاعد.
فالشاب الذي يغادر لا يأخذ معه راتبه فقط، بل يخرج من سوق العمل المحلية ومن سنوات المساهمة التي كان يمكن أن تتراكم لصالح نظام الحماية الاجتماعية. وقد يعمل لعقود في بلد آخر، فيدفع اشتراكاته هناك، ويسهم في تمويل صندوق تقاعد آخر، بينما يبقى كبار السن في لبنان بحاجة إلى رواتب ورعاية صحية وخدمات اجتماعية.
هذه ليست دعوة إلى منع الهجرة، ولا اتهامًا لمن يبحث عن فرصة أفضل. لكنها تفرض سؤالًا اقتصاديًا صريحًا: ماذا يحدث لنظام تقاعد عندما يغادر جزء من الجيل الذي يفترض أن يموله؟
وتصبح المسألة أكثر إلحاحًا لأن لبنان بدأ أصلًا الانتقال إلى نظام تقاعد جديد. فقد أقر القانون الرقم 319 في كانون الأول 2023 نظامًا للتقاعد للعاملين في القطاع الخاص، بدل تعويض نهاية الخدمة، فيما تواصل وزارة العمل والصندوق الوطني للضمان الاجتماعي بالتعاون مع منظمة العمل الدولية استكمال آليات التطبيق.
إذًا، لبنان لا يحاول فقط إصلاح ما يحصل عليه المتقاعد اليوم، بل يبني نظامًا يفترض أن يستمر لعقود.
وهنا تبدأ المشكلة الحقيقية.
من يمول من؟
أي نظام تقاعد يحتاج إلى قاعدة من العاملين والمساهمين، وإلى اقتصاد قادر على توليد أجور منتظمة واشتراكات مستقرة. وكلما اتسعت قاعدة المشتركين وزادت فرص العمل النظامية، أصبح تمويل المنافع الاجتماعية أكثر قابلية للاستمرار. أما عندما تضيق هذه القاعدة، فإن الضغط ينتقل إلى المالية العامة أو إلى قيمة المنافع نفسها.
لهذا فإن الهجرة لا تصبح قضية تقاعدية في اللحظة التي يبلغ فيها المهاجر سن الشيخوخة، بل في اليوم الذي يغادر فيه سوق العمل اللبناني.
فالعامل الذي كان يمكن أن يساهم في النظام لعشرين أو ثلاثين سنة قد يدفع اشتراكاته في دولة أخرى. ومع كل شخص يغادر بصورة دائمة، يخسر لبنان سنوات محتملة من المساهمات، حتى لو بقيت لعائلته صلة مالية بالبلد.
قد يرسل ذلك العامل أموالًا إلى أسرته، وقد يستثمر لاحقًا في لبنان، لكن هذه التدفقات لا تؤدي الوظيفة نفسها التي تؤديها مساهمة منتظمة في نظام اجتماعي محلي.
وهذا هو الفارق الذي لا يظهر في النقاش العام عادةً. فالتحويل المالي يساعد الأسرة على الحياة اليوم، أما الاشتراك التقاعدي فيبني قدرة النظام على دفع رواتب الغد.
قد يذهب جزء من راتب الشاب المهاجر إلى لبنان كل شهر، لكن مساهمته في نظام التقاعد في البلد الذي يعمل فيه تعود بالنفع على مستقبله هناك. وكلما طال بقاؤه خارج البلاد، زادت السنوات التي يمول خلالها نظامًا اجتماعيًا آخر بدل أن يساهم في توسيع القاعدة التقاعدية اللبنانية.
وهكذا يصبح لبنان أمام معادلة شديدة الحساسية: الأموال قد تعود، لكن المساهمات المنتظمة لا تعود بالضرورة، والإنسان نفسه لا يكون حاضرًا في الاقتصاد عندما يحتاج النظام إلى قوة العمل والإنتاج.
وهذا ما يجعل الهجرة أكثر من ظاهرة ديموغرافية. إنها متغير مالي أيضًا.
جيل يعمل... وجيل ينتظر
المشكلة لا ترتبط بعدد كبار السن وحده، بل بالعلاقة بين عدد الذين يعملون وعدد الذين يحتاجون إلى الحماية الاجتماعية.
كلما كان الاقتصاد قادرًا على خلق وظائف نظامية، اتسعت قاعدة المشتركين. وكلما خرج الشباب من سوق العمل المحلية، أصبحت القاعدة أضيق. وإذا ترافق ذلك مع ارتفاع الحاجة إلى التقاعد والرعاية الصحية، تتسع الفجوة أكثر. ولهذا يصبح السؤال الحقيقي ليس: كم عدد المتقاعدين؟ بل: كم عاملًا يقف وراء كل متقاعد؟
هذه النسبة هي التي تحدد، في جزء كبير منها، مقدار الضغط الذي يمكن أن يتحمله أي نظام اجتماعي. فإذا كان عدد المساهمين يتراجع، بينما يستمر عدد المستفيدين في الارتفاع، يصبح الإصلاح أكثر صعوبة وكلفة.
وهنا تظهر صلة مباشرة بين الهجرة ومستقبل التقاعد اللبناني.
الشاب الذي يغادر اليوم قد يكون بعد ثلاثين سنة أحد المساهمين الذين كان يمكن أن يمولوا النظام. والبلد لا يخسر فقط اشتراكاته المحتملة خلال تلك السنوات، بل يخسر أيضًا ضرائبه وإنتاجه واستهلاكه وفرص العمل التي كان يمكن أن يخلقها.
وفي المقابل، يبقى المتقاعد في حاجة إلى معاش وخدمات ورعاية، بغض النظر عن عدد الذين غادروا. وهذا يعني أن الهجرة تقلص جانب التمويل من المعادلة، بينما لا تلغي جانب الاستحقاقات.
ولا ينبغي فهم ذلك على أنه تحميل للمهاجر مسؤولية أزمة التقاعد. المسؤولية الأساسية تقع على الدولة في تصميم نظام قادر على مواجهة التغيرات السكانية وسوق العمل، وعلى بناء اقتصاد يوفر قاعدة واسعة من الوظائف النظامية. لكن تجاهل أثر الهجرة على هذه المعادلة سيجعل التخطيط ناقصًا.
فإذا كان لبنان يريد نظام تقاعد مستدامًا، فعليه أن يعرف ليس فقط عدد المتقاعدين الذين سيحتاجون إلى المنافع، بل أيضًا عدد العاملين الذين سيبقون داخل الاقتصاد للمساهمة في تمويلها.
فاتورة الغد
أهمية الإصلاح التقاعدي في لبنان لا تتعلق فقط بإطلاق نظام جديد، بل بقدرته على الاستمرار. ومنظمة العمل الدولية تعتبر الانتقال إلى معاش تقاعدي مدى الحياة خطوة أساسية في بناء حماية اجتماعية أكثر شمولًا، مع التركيز على الحوكمة والاستثمار والإدارة الرقمية.
لكن أي نظام مهما بلغت جودة تصميمه يظل مرتبطًا بحيوية الاقتصاد الذي يموله.
ولهذا فإن قضية التقاعد تبدأ في المدرسة والجامعة وسوق العمل، قبل أن تبدأ عند سن التقاعد. تبدأ من قدرة الشاب على العثور على وظيفة نظامية، ومن قدرة صاحب العمل على تحمل كلفة الاشتراك، ومن قدرة الدولة على تحصيل المساهمات، ومن قدرة الاقتصاد على الاحتفاظ بجزء كافٍ من قوته البشرية.
إذا غادر الشاب، تتراجع مساهمته المحلية المحتملة. إذا بقي العمل خارج النظام الرسمي، تتراجع الاشتراكات الفعلية. إذا ضعف الاقتصاد، تتراجع الأجور والوظائف. وإذا تراكمت هذه العوامل معًا، يصبح تمويل الحماية الاجتماعية أكثر هشاشة. لهذا لا يكفي أن تقول الدولة للشباب: عودوا. ولا يكفي أن تقول للمغتربين: استثمروا.
الأهم أن تبني نظامًا يجعل العلاقة مع البلد ممكنة حتى لمن يعمل خارجه. يمكن للطبيب في الخارج أن يستثمر في مؤسسة صحية هنا، وللمهندس أن يشارك في مشروع إنتاجي، وللمبرمج أن يبني فريقًا يعمل في لبنان، وللمغترب أن يحتفظ بجزء من نشاطه الاقتصادي داخل البلد حتى لو لم يعد للعيش فيه.
لكن هذا لا يلغي الحاجة إلى قاعدة محلية قوية.
فلبنان يحتاج إلى أن يحتفظ بعدد كافٍ من شبابه داخل سوق العمل، لأن أي نظام اجتماعي لا يمكن أن يعيش على الاغتراب والتحويلات وحدهما.
وقد تكون هذه هي النقطة التي يجب أن يتوقف عندها النقاش السياسي: إذا كان لبنان يريد حماية كبار السن في المستقبل، فعليه أن يحمي أولًا قدرة الشباب على العمل والإنتاج اليوم.
وهذا يعني أن ملف التقاعد لا ينفصل عن: المصارف، الكهرباء، النقل، الاستثمار، التعليم والإدارة العامة. فكلما تحسنت بيئة الأعمال، ارتفع احتمال خلق وظائف نظامية؛ وكلما زادت الوظائف النظامية، اتسعت قاعدة الاشتراكات؛ وكلما اتسعت قاعدة الاشتراكات، أصبح نظام التقاعد أكثر قدرة على الاستمرار.
أما إذا بقي الاقتصاد عاجزًا عن الاحتفاظ بشبابه، فسيجد لبنان نفسه أمام مفارقة صعبة: الجيل الذي كان يفترض أن يمول جزءًا من حماية المجتمع في الداخل يموّل نظامًا آخر في الخارج، بينما تبقى نتائج غيابه هنا. ومن هنا، لا ينبغي أن تكون الهجرة والتقاعد ملفين منفصلين في السياسات العامة. ينبغي النظر إليهما كجزء من معادلة واحدة: من يعمل؟ أين يعمل؟ أين يدفع اشتراكاته؟ ومن سيكون موجودًا لتمويل الحماية الاجتماعية عندما يصل جيل اليوم إلى الشيخوخة؟
فالمعركة ليست بين الشباب وكبار السن. الشباب ليسوا سبب المشكلة، وكبار السن ليسوا عبئًا. المشكلة في نظام اقتصادي لا يستطيع أن يضمن أن الجيل الذي يعمل اليوم سيجد، عندما يكبر، نظامًا قادرًا على حمايته.
ولعل أكثر ما يدعو إلى القلق أن لبنان قد يخسر هذه المعادلة مرتين: مرة عندما يغادر الشباب، ومرة عندما يكتشف بعد سنوات أن كلفة غيابهم أصبحت جزءًا من فاتورة التقاعد.
لهذا، فإن الحديث عن الشيخوخة في لبنان يجب ألا يبدأ من عدد المسنين، بل من عدد الشباب الذين سيبقون قادرين على العمل والمساهمة عندما يحتاجهم النظام.
فالدولة التي تريد أن تؤمّن معاشًا لشيخوخة الغد، عليها أن تؤمّن للشاب اليوم فرصة تجعله قادرًا على العمل والمساهمة في بلده، لا أن تدفعه إلى تأسيس مستقبله بالكامل في بلد آخر.
لبنان لا يشيخ لأن أبناءه يكبرون فقط؛ بل قد يشيخ أسرع عندما يغادر شبابه قبل أن تبدأ سنوات مساهمتهم الطويلة. وهنا تكمن المفارقة الأصعب: لبنان يصدّر شبابه... ويستورد شيخوخته.