

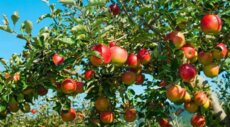

ثمانمئة صندوق من التفاح، تزن نحو 12 طنًا، ولا مشترٍ. هذا ما واجهه المزارع نهاد عيدي في بستانه في مشغرة، بعدما انتهى من جني محصوله ولم يجد منفذًا لتصريفه. لم يكن يفكر في توسيع تجارته أو تحقيق ربح استثنائي؛ كان يبحث عن طريقة تمنع تلف الثمار، حتى إنه درس تحويلها إلى دبس بدل دفع كلفة تخزينها في البرادات. تختصر هذه الصورة مأزق موسم 2026: أشجار أثمرت بكثرة، لكن السوق لم تكن جاهزة لاستقبال ما أنتجته.
لم تكن الوفرة نعمة خالصة. فقد قدّرت وزارة الزراعة المحصول بنحو 200 ألف طن، وهو حجم يفرض تصريف كميات كبيرة خارج السوق المحلية. وبحسب تقديرات منشورة، لا تستطيع هذه السوق استيعاب أكثر من ربع الإنتاج إلى ثلثه؛ ما يجعل نجاح الموسم مرتبطًا أساسًا بقدرة التصدير والتخزين والتصنيع على امتصاص الفائض. وعندما تتعثر هذه القنوات في وقت واحد، تتحول الكميات الإضافية من مصدر دخل إلى ضغط يهبط بالأسعار ويضع المزارع أمام خيارين: البيع بخسارة أو تحمل نفقات انتظار مشترٍ قد لا يأتي.
في أسواق الجملة، نُقل عن تجار أن الكيلوغرام تراجع إلى ما يقارب 30–34 سنتًا أميركيًا، فيما قدّرت تصريحات من تجمع مزارعي التفاح كلفة إنتاجه بنحو 60 سنتًا، مع اختلافها بحسب الصنف والحجم والجودة. وفي متاجر التجزئة، لامس السعر في بعض الحالات 60 سنتًا للكيلوغرام. لكن هذه المقارنة لا تعني أن الفارق بين الجملة والرفّ يتحول تلقائيًا إلى أرباح للتاجر؛ فالجودة والفرز والنقل والتوضيب والتلف وهوامش كل حلقة تؤثر في السعر. ما تكشفه الأرقام بوضوح أكبر هو أن المنتج قد يُباع بالجملة بأقل بكثير من كلفته، فيما لا يكفي السعر المنخفض في المتجر وحده لضمان عائد يعوّض من زرع واعتنى وقطف.
التصدير بالأرقام
كان يفترض أن يخفف التصدير ضغط الكميات. وقد أعلنت الوزارة في 18 أيلول خارطة طريق تستهدف إخراج ما لا يقل عن 100 ألف طن، أي نصف التقدير الرسمي للإنتاج. غير أن حجم الهدف يطرح سؤالًا عن واقعيته التجارية: فبحسب أرقام البنك الدولي التي أوردتها وكالة «شينخوا»، لم تتجاوز صادرات لبنان من التفاح الطازج نحو 9,700 طن في 2024، بعدما بلغت 20,582 طنًا في 2023. أي إن بلوغ الهدف المعلن يتطلب قفزة تتجاوز عشرة أضعاف صادرات 2024، وليس مجرد تحسن محدود في حركة الشحن.
تحدثت الوزارة عن توسيع الأسواق في مصر والعراق وليبيا ودول الخليج، وطلبت فتح السوق الأردنية أمام التفاح اللبناني اعتبارًا من منتصف تشرين الأول. كما أعلنت العمل مع مصر لرفع الصادرات الزراعية اللبنانية عمومًا من 50 ألفًا إلى 100 ألف طن سنويًا. لكن ينبغي التمييز بين الاتفاق على زيادة الصادرات الزراعية، والتوصل إلى عقود شراء محددة للتفاح، وبين الاتصال بمسؤولي الدول المستوردة وتأمين طلبات فعلية من شركاتها. فالمزارع لا يستطيع دفع أجور القطاف وفواتير البرادات ببيانات دبلوماسية؛ ما يحتاج إليه هو مشترٍ محدد، وكمية متفق عليها، وسعر وشروط تسليم واضحة.
وتزداد صعوبة المهمة لأن المنافسة الخارجية لا تنتظر المنتج اللبناني. فالمستورد يختار بين أسواق متعددة، ويقارن السعر والنوعية وانتظام الإمدادات وكلفة الشحن. وقد أشار مستوردون وتجار، خلال اجتماع دعت إليه وزارة الزراعة، إلى وفرة الإنتاج في عدد من دول المنطقة، وإلى أهمية الجودة والتنسيق بين المنتجين والمصدرين للحفاظ على حضور التفاح اللبناني. وهذا يعني أن فتح السوق على الورق لا يكفي؛ فلا بد من تلبية مواصفات المشتري، والالتزام بمواعيد التسليم، وتقديم سعر ينافس المنتجات الأخرى.
كلفة الانتظار
حتى التخزين، الذي كان يمنح المزارعين فرصة لبيع إنتاجهم على مراحل، أصبح عبئًا إضافيًا. فقد أفاد صاحب أحد مراكز التبريد في البقاع بأن كلفة تخزين صندوق التفاح ارتفعت من نحو أربعة دولارات في الموسم الماضي إلى ثمانية دولارات هذا الموسم. لذلك لا يملك صغار المنتجين ترف إبقاء الثمار في البرادات إلى أجل غير محدد، خصوصًا عندما تتراكم عليهم نفقات التشغيل والقطاف والنقل. وقد أعلنت الوزارة مساهمات لتوفير 750 برميل مازوت لمراكز التخزين، فيما خصصت مجموعة «CMA CGM» دعمًا بقيمة مليون دولار لخفض كلفة الشحن إلى أسواق مستهدفة، ولا سيما مصر وليبيا. وهي إجراءات تخفف بعض الأعباء، لكنها لا تخلق بحد ذاتها طلبًا خارجيًا ولا تضمن سعر شراء أفضل عند باب البستان.
محليًا، أطلقت الوزارة حملات لتشجيع الأسر والمؤسسات على شراء 20 كيلوغرامًا من التفاح، كما دخلت في شراكة مع شركة «Toters» لشراء كميات مباشرة من المزارعين وتسويقها خلال تشرين الثاني. لهذه المبادرات قيمة في تنشيط الطلب وتقريب المنتج من المستهلك، وقد تساعد بعض المزارعين على تصريف جزء من مخزونهم. لكن لا يمكن تحميل الاستهلاك المنزلي مسؤولية امتصاص فائض بهذا الحجم، ولا اعتبار حملة ترويجية بديلًا من خطة تجارية تحدد مسبقًا أين ستذهب الكميات التي تتجاوز حاجة السوق المحلية. والأهم أن تُعلن الجهات المعنية لاحقًا ما اشترته فعليًا، وبأي أسعار، وكم بلغ ما وصل إلى المنتجين من العائد.
المشكلة أعمق من موسم لم يحسن تسويق نفسه. فالأشجار المثمرة لا يمكن زيادة إنتاجها أو خفضه بقرار سريع؛ قرارات الغرس وتبديل الأصناف والتقليم والتسميد تمتد آثارها على سنوات. ولذلك يفترض أن تسبق تقديرات الإنتاج مفاوضات التصدير، لا أن تبدأ الاتصالات المكثفة بعد امتلاء الصناديق. المطلوب قاعدة بيانات محدثة بحسب المناطق والأصناف ومواعيد النضوج، تربط الكميات المتوقعة بطلبات المستوردين وقدرة البرادات ومحطات الفرز والتوضيب. كما يحتاج صغار المنتجين إلى تعاونيات تجارية قادرة على جمع الكميات وتوحيد الجودة والتفاوض مع المشترين، وإلى منافذ تصنيع تستوعب الثمار المناسبة للعصير والدبس والتجفيف والخل عندما تتعذر منافستها في سوق الفاكهة الطازجة.
ولا ينبغي قياس نجاح الخطة بعدد الاجتماعات أو الإعلانات أو حاويات الشحن المدعومة. المعيار هو عدد الأطنان التي بيعت وشُحنت فعلًا، والسعر الصافي الذي وصل إلى المزارع، ونسبة الكلفة التي استطاع استردادها. وقد أصاب وزير الزراعة حين قال إن نجاح الموسم لا يُقاس فقط بعدد الأطنان المصدّرة، بل بالسعر الذي يحصل عليه المنتج في نهايته. غير أن تحويل هذا المبدأ إلى سياسة يتطلب نشر نتائج التنفيذ، لا الاكتفاء بإعلان الأهداف.
لا يجوز أن يصبح اقتلاع الأشجار خيارًا اقتصاديًا أمام عائلات بنت معيشتها على هذه البساتين. فالموسم الجيد لا يُقاس بعدد الثمار التي تتدلى من الأغصان، وإنما بقدرة من زرعها على بيعها واستعادة كلفة عام كامل من العمل. وإذا كان لبنان قد استطاع إنتاج نحو 200 ألف طن، فعليه أن يثبت أنه قادر على إيجاد أسواق لها قبل أن تتحول الوفرة نفسها إلى سبب إضافي لخروج المزارعين من أرضهم.